

การควบคุมภายใน · 2025
หัวข้อในหมวดนี้8 หัวข้อ
- การควบคุมภายใน — ความเห็นของคณะกรรมการ1 รายการ
- ความเพียงพอและเหมาะสมของระบบการควบคุมภายใน1 รายการ
- ข้อบกพร่องของระบบการควบคุมภายใน2 รายการ
- ความเห็นของคณะกรรมการตรวจสอบและข้อสังเกตของผู้สอบบัญชี2 รายการ
- ความเห็นต่อหัวหน้างานตรวจสอบภายใน2 รายการ
- การแต่งตั้ง ถอดถอน และโยกย้ายหัวหน้างานตรวจสอบภายใน2 รายการ
- รายการระหว่างกัน1 รายการ
- คู่สัญญาและรายการระหว่างกัน3 รายการ
การควบคุมภายใน — ความเห็นของคณะกรรมการ
สรุปความเห็นของคณะกรรมการเกี่ยวกับการควบคุมภายใน
ความเห็นของคณะกรรมการบริษัทเกี่ยวกับระบบการควบคุมภายใน
คณะกรรมการบริษัทได้พิจารณาประเมินความเพียงพอของระบบการควบคุมภายในของบริษัท โดยใช้แบบประเมินความเพียงพอของระบบการควบคุมภายในที่กำหนดโดยสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ ประกอบกับกรอบแนวทางการควบคุมภายในของ The Committee of Sponsoring Organizations of the Treadway Commission ซึ่งครอบคลุมองค์ประกอบหลัก 5 ด้าน ได้แก่ การควบคุมภายในองค์กร การประเมินความเสี่ยง การควบคุมการปฏิบัติงาน ระบบสารสนเทศและการสื่อสาร และการติดตามผล
จากการประเมินดังกล่าว คณะกรรมการบริษัทมีความเห็นว่า บริษัทมีระบบการควบคุมภายในที่ เพียงพอ เหมาะสม และมีประสิทธิผล สอดคล้องกับขนาด ลักษณะ และความซับซ้อนของการดำเนินธุรกิจ โดยสามารถสนับสนุนการดำเนินงานให้บรรลุวัตถุประสงค์ในด้านความมีประสิทธิภาพของการดำเนินงาน ความน่าเชื่อถือของรายงานทางการเงิน การปฏิบัติตามกฎหมายและข้อกำหนดที่เกี่ยวข้อง ตลอดจนการป้องกันและลดความเสี่ยงจากการทุจริตหรือความผิดพลาดที่มีนัยสำคัญ
ทั้งนี้ สรุปความเห็นในแต่ละองค์ประกอบของระบบการควบคุมภายใน มีดังนี้
1) การควบคุมภายในองค์กร (Control Environment)
บริษัทมีการกำหนดโครงสร้างองค์กร บทบาทหน้าที่ ความรับผิดชอบ และสายการบังคับบัญชาอย่างชัดเจน มีการกำหนดนโยบายการกำกับดูแลกิจการที่ดี จรรยาบรรณธุรกิจ และแนวปฏิบัติในการดำเนินงาน เพื่อส่งเสริมวัฒนธรรมองค์กรที่ยึดมั่นในความซื่อสัตย์ โปร่งใส และความรับผิดชอบ
2) การประเมินความเสี่ยง (Risk Assessment)
บริษัทมีการระบุและประเมินความเสี่ยงที่สำคัญทั้งในระดับองค์กรและระดับหน่วยงาน โดยพิจารณาจากโอกาสเกิดและผลกระทบของความเสี่ยง รวมถึงมีการกำหนดมาตรการบริหารจัดการความเสี่ยงที่เหมาะสม และมีการทบทวนอย่างสม่ำเสมอให้สอดคล้องกับสภาพแวดล้อมทางธุรกิจที่เปลี่ยนแปลง
3) การควบคุมการปฏิบัติงาน (Control Activities)
บริษัทมีการกำหนดนโยบาย ระเบียบ และขั้นตอนการปฏิบัติงานที่เหมาะสม ครอบคลุมกระบวนการสำคัญของธุรกิจ รวมถึงมีการแบ่งแยกหน้าที่ความรับผิดชอบ (Segregation of Duties) อย่างเหมาะสม และมีระบบการอนุมัติรายการและการตรวจสอบที่เพียงพอ เพื่อป้องกันความผิดพลาดและการทุจริต
4) ระบบสารสนเทศและการสื่อสาร (Information & Communication)
บริษัทมีระบบสารสนเทศที่สนับสนุนการดำเนินงานและการจัดทำรายงานทางการเงินที่ถูกต้อง ครบถ้วน และทันเวลา รวมถึงมีช่องทางการสื่อสารภายในองค์กรที่มีประสิทธิภาพ และมีการเปิดเผยข้อมูลต่อผู้มีส่วนได้เสียอย่างโปร่งใสและเป็นไปตามข้อกำหนด
5) ระบบการติดตาม (Monitoring Activities)
บริษัทมีการติดตามและประเมินผลระบบการควบคุมภายในอย่างต่อเนื่อง โดยมีหน่วยงานตรวจสอบภายในทำหน้าที่ตรวจสอบและรายงานผลต่อคณะกรรมการตรวจสอบ รวมทั้งมีการนำข้อเสนอแนะไปปรับปรุงระบบการควบคุมภายในให้มีประสิทธิภาพยิ่งขึ้น
ประเด็นที่ควรปรับปรุง
แม้ว่าบริษัทจะมีระบบการควบคุมภายในที่เหมาะสมและเพียงพอ คณะกรรมการบริษัทมีข้อเสนอแนะเพื่อการพัฒนาอย่างต่อเนื่อง ได้แก่
การเพิ่มความเข้มงวดในการติดตามและตรวจสอบการดำเนินงานของสาขา/หน่วยงานย่อย
การพัฒนาความรู้และความตระหนักของพนักงานด้านการควบคุมภายในและการบริหารความเสี่ยง
การเสริมสร้างระบบควบคุมด้านเทคโนโลยีสารสนเทศให้รองรับความเสี่ยงที่เปลี่ยนแปลง
สรุปความเห็น
คณะกรรมการบริษัทมีความเห็นว่า ระบบการควบคุมภายในของบริษัท ณ ปัจจุบันมีความเพียงพอ เหมาะสม และมีประสิทธิผล สามารถรองรับการดำเนินธุรกิจและควบคุมความเสี่ยงที่สำคัญได้อย่างเหมาะสม อย่างไรก็ตาม บริษัทจะยังคงพัฒนาและปรับปรุงระบบการควบคุมภายในอย่างต่อเนื่อง เพื่อให้สอดคล้องกับการเปลี่ยนแปลงของสภาพแวดล้อมทางธุรกิจและมาตรฐานสากล
ทั้งนี้บริษัทได้ดำเนินการประเมินระบบการควบคุมภายใน โดยอ้างอิงตามกรอบแนวทางของ The Committee of Sponsoring Organizations of the Treadway Commission ซึ่งครอบคลุมองค์ประกอบสำคัญ 5 ด้าน ได้แก่ การควบคุมภายในองค์กร การประเมินความเสี่ยง การควบคุมการปฏิบัติงาน ระบบสารสนเทศและการสื่อสาร และการติดตามผล
ทั้งนี้ เพื่อให้การประเมินเป็นไปอย่างเป็นระบบ บริษัทได้จัดทำตารางสรุปผลการประเมิน (Internal Control Checklist) ดังต่อไปนี้
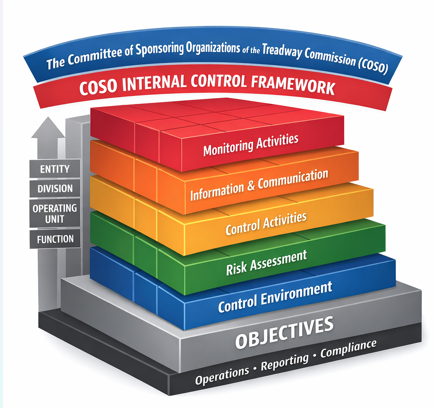
1) Internal Control Checklist (ตาม COSO)
องค์ประกอบ COSO | ประเด็นที่ประเมิน | แนวปฏิบัติของบริษัท | ผลการประเมิน |
Control Environment | โครงสร้างองค์กร / จริยธรรม | มีการกำหนดชัดเจน และมี Code of Conduct | เหมาะสม |
Risk Assessment | การระบุและประเมินความเสี่ยง | ใช้ Risk Matrix และ Risk Register | เหมาะสม |
Control Activities | การควบคุมงาน / อนุมัติ | มี SOP และแบ่งหน้าที่ (Segregation of Duties) | เหมาะสม |
Information & Communication | ระบบข้อมูล / รายงาน | ระบบรายงานทางการเงินและการเปิดเผยข้อมูล | เหมาะสม |
Monitoring | การตรวจสอบ / ติดตาม | มี Internal Audit และรายงานต่อ Audit Committee | เหมาะสม |
2) Internal Control – Risk – Action Plan
ความเสี่ยง | Control ที่มีอยู่ | ช่องว่าง (Gap) | แผนปรับปรุง (Action Plan) | ผู้รับผิดชอบ |
สินค้าค้างสต็อก | ระบบวางแผนสินค้า | การติดตามยังไม่ Real-time | พัฒนาระบบรายงานสต็อก | ฝ่ายสินค้า |
ความผิดพลาดบัญชี | ระบบอนุมัติ | ขาดการตรวจสอบซ้ำบางขั้นตอน | เพิ่ม Review ระดับผู้จัดการ | ฝ่ายบัญชี |
IT Risk | Backup ระบบ | ยังไม่มี DR Site | จัดทำ Disaster Recovery Plan | IT |
Compliance | ตรวจสอบภายใน | การอบรมยังไม่ทั่วถึง | จัดอบรม Compliance เพิ่ม | HR |
ความเพียงพอและเหมาะสมของระบบการควบคุมภายใน
ระบบการควบคุมภายในที่บริษัทใช้
| ระบบการควบคุมภายใน | อื่น ๆ — โปรดระบุ | รายละเอียด |
|---|---|---|
| อื่น ๆ | คณะกรรมการบริษัทให้ความสำคัญต่อระบบควบคุมภายในด้านการดำเนินงานการเงิน การปฏิบัติงาน และการกำกับดูแลโดยมีหน่วยงานตรวจสอบภายในทำหน้าที่ตรวจสอบการปฏิบัติงานของระบบดังกล่าวตามแนวทางที่กำหนดอย่างมีประสิทธิผล | 9.1.1 ความเห็นของคณะกรรมการบริษัทเกี่ยวกับระบบการควบคุมภายในของบริษัท คณะกรรมการบริษัทให้ความสำคัญต่อระบบควบคุมภายในด้านการดำเนินงานการเงิน การปฏิบัติงานและการกำกับดูแล โดยมีหน่วยงานตรวจสอบภายในทำหน้าที่ตรวจสอบการปฏิบัติงานของระบบดังกล่าวรวมถึงระบบงานคอมพิวเตอร์ตลอดจนให้คำแนะนำเพื่อให้เกิดความมั่นใจว่าได้ดำเนินการตามแนวทางที่กำหนดอย่างมีประสิทธิผล มีความเป็นอิสระสามารถทำหน้าที่ตรวจสอบและถ่วงดุลได้อย่างเต็มที่ ปัจจุบันหัวหน้างานผู้ตรวจสอบภายใน คือ นางสาวสำอางค์ จันทริมา ตำแหน่ง ผู้จัดการฝ่ายบัญชี ได้รับการแต่งตั้ง ปี 2546 เป็นผู้มีความรู้และประสบการณ์ในการทำงานกับบริษัทมาเป็นเวลา 32 ปี เข้าใจธุรกิจและระบบภายในบริษัทเป็นอย่างดี เป็นผู้มีความเหมาะสมที่จะปฏิบัติหน้าที่ดังกล่าวโดยการพิจารณาแต่งตั้ง โยกย้าย เลิกจ้างหัวหน้าหน่วยงานตรวจสอบภายใน ต้องได้รับความเห็นชอบจากคณะกรรมการตรวจสอบ และมีหน้าที่กำกับดูแลการปฏิบัติตามกฎเกณฑ์ของหน่วยงานกำกับต่างๆ ได้แก่ สำนักงานกำกับหลักทรัพย์และตลาดหลักทรัพย์ ตลาดหลักทรัพย์แห่งประเทศไทย และหน่วยงานทางราชการอื่นตามกฎหมาย โดยข้อมูลคุณสมบัติปรากฏตามเอกสารแนบ 3 ในการประชุมคณะกรรมตรวจสอบครั้งที่ 1 /2568 เมื่อวันที่ 21 กุมภาพันธ์ 2568 โดยมีกรรมการอิสระและกรรมการตรวจสอบทั้ง 3 ท่าน เข้าร่วมประชุม คณะกรรมการได้ใช้แบบประเมินความเพียงพอของระบบการควบคุมภายใน ตามแบบประเมินของสำนักงานฯ และจากรายงานผลการประเมินของคณะกรรมการตรวจสอบแล้ว สรุปได้ว่าจากการประเมินระบบการควบคุมภายในของบริษัทในด้านต่าง ๆ บริษัทยังคงมีการควบคุมภายในที่มีประสิทธิภาพและความเหมาะสมเพียงพอ กับสถานะของบริษัท ในการบริหารจัดการป้องกันความเสี่ยงที่อาจเกิดขึ้น ทั้งนี้ปรากฏตามรายงานของคณะกรรมการตรวจสอบ ซึ่งตามแบบการประเมินประกอบด้วย 5 องค์ประกอบ 17 หลักการ ดังนี้ 1. องค์กรแสดงถึงความยึดมั่นในคุณค่าของความซื่อตรง (integrity)และจริยธรรม 2.คณะกรรมการมีความเป็นอิสระจากฝ่ายบริหารและทำหน้าที่กำกับดูแล (Oversight) และพัฒนาการดำเนินการด้านการ ควบคุมภายใน 3.ฝ่ายบริหารได้จัดให้มีโครงสร้างสายการรายงาน การกำหนดอำนาจในการสั่งการและความรับผิดชอบที่เหมาะสมเพื่อ ให้องค์กรบรรลุวัตถุประสงค์ ภายใต้การกำกับดูแล (Oversight)ของคณะกรรมการ 4.องค์กรแสดงถึงความมุ่งมั่นในการจูงใจ พัฒนาและรักษาบุคลากรที่มีความรู้ความสามารถ 5.องค์กรกำหนดให้บุคลากรมีหน้าที่และความรับผิดชอบในการควบคุมภายใน เพื่อให้บรรลุตามวัตถุประสงค์ขององค์กร 6.องค์กรกำหนดวัตถุประสงค์ไว้อย่างชัดเจนเพียงพอเพื่อให้สามารถระบุและประเมินความเสี่ยงต่าง ๆที่เกี่ยวข้องกับการ บรรลุวัตถุประสงค์ขององค์กร 7.องค์กรระบุและวิเคราะห์ความเสี่ยงทุกประเภทที่อาจกระทบต่อการบรรลุวัตถุประสงค์ไว้อย่างครอบคลุมทั่วทั้งองค์กร 8.องค์กรได้พิจารณาถึงโอกาสที่จะเกิดการทุจริตในการประเมินความเสี่ยงที่จะบรรลุวัตถุประสงค์ขององค์กร 9.องค์กรสามารถระบุและประเมินความเปลี่ยนแปลงที่อาจมีผลกระทบต่อระบบการควบคุมภายใน 10.องค์กรมีมาตรการควบคุมที่ช่วยลดความเสี่ยงที่จะไม่บรรลุวัตถุประสงค์ขององค์กรให้อยู่ในระดับที่ยอมรับได้ 11.องค์กรเลือกและพัฒนากิจกรรมการควบคุมทั่วไปด้วยระบบเทคโนโลยี เพื่อช่วยสนับสนุนการบรรลุวัตถุประสงค์ 12.องค์กรจัดให้มีกิจกรรมการควบคุมผ่านทางนโยบายซึ่งได้กำหนดสิ่งที่คาดหวังและขั้นตอนการปฏิบัติเพื่อให้นโยบาย ที่กำหนดไว้นั้นสามารถนำไปสู่การปฏิบัติได้ 13.องค์กรข้อมูลที่เกี่ยวข้องและมีคุณภาพเพื่อสนับสนุนให้การควบคุมภายในสามารถดำเนินไปได้ตามที่กำหนดไว้ 14.องค์กรสื่อสารข้อมูลภายในองค์กร ซึ่งรวมถึงวัตถุประสงค์และความรับผิดชอบต่อการควบคุมภายในที่จำเป็นต่อการ สนับสนุนให้การควบคุมภายในสามารถดำเนินไปได้ตามที่วางไว้ 15.องค์กรได้สื่อสารกับหน่วยงานภายนอกเกี่ยวกับประเด็นที่อาจมีผลกระทบต่อการควบคุมภายใน 16.องค์กรติดตามและประเมินผลการควบคุมภายใน เพื่อให้มั่นใจได้ว่าการควบคุมภายในยังดำเนินไปอย่างครบถ้วนเหมาะสม 17.องค์กรประเมินและสื่อสารข้อบกพร่องของการควบคุมภายในอย่างทันเวลาต่อบุคคลที่รับผิดชอบ ซึ่งรวมถึงผู้บริหารระดับสูงและคณะกรรมการตามความเหมาะสมบริษัทได้พิจารณาทบทวนแบบประเมินความเพียงพอของระบบการควบคุมภายในเพื่อบริหารจัดการความเสี่ยง ต่าง ๆ ที่อาจเกิดขึ้นในแต่ละปีเพื่อป้องกันความเสี่ยงที่จะเกิดขึ้นได้ในอนาคต |
ข้อบกพร่องของระบบการควบคุมภายใน
บทนำ
คณะกรรมการตรวจสอบได้พิจารณาการประเมินความเพียงพอระบบควบคุมภายในว่ามีความเพียงพอและเหมาะสมและการบริหารความเสี่ยงเป็นไปตามกรอบแนวคิดการควบคุมภายในและไม่มีความเห็นที่แตกต่างไปจากความเห็นของคณะกรรมการบริษัท
แนวกทางปฏิบัติการตรวจสอบหากพบปรเะเด็นการทำงานที่ผิดพลาดในการปฏิบัติงานมีการนำเสนอและแก้ไขข้อบกพร่องดังกล่าวโดยการปรับปรุงกระบวนการควบคุมภายในให้มีความสมบูรณ์ยิ่งขึ้น เช่น การจัดฝึกอบรมบุคลากรด้านการควบคุมภายในและการทบทวนกระบวนการตรวจสอบข้อมูลทางการเงิน และอื่นๆอย่างสม่ำเสมอ
จำนวนข้อบกพร่อง
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| จำนวนข้อบกพร่องเกี่ยวกับระบบควบคุมภายในรวม (กรณี) | 0 | 0 | 0 |
ความเห็นของคณะกรรมการตรวจสอบและข้อสังเกตของผู้สอบบัญชี
คณะกรรมการตรวจสอบมีความเห็นต่างจากคณะกรรมการบริษัท
ไม่มี
ผู้สอบบัญชีมีข้อสังเกตต่อระบบการควบคุมภายใน
ไม่มี
ความเห็นต่อหัวหน้างานตรวจสอบภายใน
หัวหน้างานตรวจสอบภายใน
3159
ความเห็นของคณะกรรมการตรวจสอบต่อหัวหน้างานตรวจสอบภายใน
คณะกรรมการตรวจสอบได้อนุมัติแต่งตั้งปี 2545 ให้ นางสาวสำอางค์ จันทริมา ตำแหน่งผู้จัดการฝ่ายบัญชีให้ดำรงตำแหน่งเลขานุการคณะกรรมการตรวจสอบ เป็นผู้มีประสบกาณ์ในการปฏิบัติงานด้านการตรวจสอบภายในอย่างเพียงพอในการบริหารการจัดการหน่วยงานตรวจสอบภายใน คณะกรรมการตรวจสอบจึงเห็นว่ามีความเหมะสมที่จะปฏิบัติหน้าที่ และได้เปิดเผยรายละเอียด ประวัติการอบรมและประสบการณ์ ของหัวหน้าหน่วยงานตรวจสอบภายในไว้ในเอกสารแนบ3
การแต่งตั้ง ถอดถอน และโยกย้ายหัวหน้างานตรวจสอบภายใน
ต้องได้รับอนุมัติจากคณะกรรมการตรวจสอบ
มี
รายละเอียด
บริษัทกำหนดให้การพิจารณาและอนุมัติ แต่งตั้ง ถอดถอน โยกย้ายผู้ดำรงตำแหน่งหัวหน้าหน่วยงานตรวจสอบภายในของบริษัทผ่านการอนุมัติหรือได้รับความเห็นชอบจากคณะกรรมการตรวจสอบ
รายการระหว่างกัน
มีรายการระหว่างกัน
มี
คู่สัญญาและรายการระหว่างกัน
หน่วยเงิน
1
บุคคลหรือนิติบุคคลที่อาจมีความขัดแย้ง
| ชื่อ | ประเภท | ประเภทธุรกิจ | ลักษณะความสัมพันธ์ | ข้อมูล ณ วันที่ (YYYY-MM-DD) |
|---|---|---|---|---|
| บริษัท บุญวัฒนโชค จำกัด | นิติบุคคล | จำหน่วยถุงน่อง | เป็นผู้ถือหุ้นรายใหญ่และมีกรรมการร่วมกัน | 2025-12-31T00:00 |
| บริษัท นิวพลัสนิตติ้ง จำกัด (มหาชน) และบริษัทย่อย | นิติบุคคล | ผลิตถุงน่อง,ถุงเท้า,ผลิตเสื้อผ้า,ชุดชั้นใน | เป็นบริษัทร่วมและมีกรรมการร่วมกัน | 2025-12-31T00:00 |
| บริษัทสหพัฒนพิบูล จำกัด | นิติบุคคล | จัดจำหน่ายสินค้าอุปโภค บริโภค | มีกรรมการร่วมกัน | 2025-12-31T00:00 |
| บริษัท ไอทีซิตี้ จำกัด (มหาชน) | นิติบุคคล | ร้านขายปลีกสมาร์ทโฟนคอมพิวเตอร์และอุปกรณ์ต่อพ่วง | มีกรรมการร่วมกัน | 2025-12-31T00:00 |
| บริษัท สหพัฒนาอินเตอร์โฮลดิ้ง จำกัด (มหาชน) | นิติบุคคล | ให้เช่าและบริการธุรกิจลงทุนในหลักทรัพย์ | มีกรรมการร่วมกัน | 2025-12-31T00:00 |
| บริษัทแอดแวนซ์อโกรเทค จำกัด | นิติบุคคล | เพาะปลูก | มีกรรมการร่วมกัน | 2025-12-31T00:00 |
| บริษัท อเมริกันฟู้ด จำกัด | นิติบุคคล | ผลิตและจำหน่ายไอศกรีม,ไอศกรีมเค้ก,ไอศกรีมโยเกิร์ต | บริษัทย่อยของบริษัทสหพัฒนาอินเตอร์โฮลดิ้ง จำกัด (มหาชน) | 2025-12-31T00:00 |
| บริษัทไทเกอร์ ดิสทริบิวชั่นแอนด์โลจิติคส์ จำกัด | นิติบุคคล | บริหารคลังสินค้าให้เช่าคลังสินค้าและบริการอื่นๆ | มีผู้ถือหุ้นรายใหญ่ร่วมกัน | 2025-12-31T00:00 |
รายการระหว่างกันตามคู่สัญญา
| รายการ |
|---|
| 3097.04 · Necessity: การเรียกเก็บรายได้ระหว่างกันของบริษัทเป็นไปตามเงื่อนไขทางการค้าโดยทั่วไป โดยมีการกำหนดราคาที่เป็นธรรมและสอดคล้องกับลักษณะของธุรกรรม โดยไม่มีการเอื้อประโยชน์ให้แก่บุคคลที่เกี่ยวข้อง และไม่ก่อให้เกิดการโอนย้ายผลประโยชน์อย่างไม่เหมาะสม · Description: จำนวนหนี้คงค้างตามอายุหนี้ที่ยังไม่ถึงกำหนดชำระ · As of yesteryear: 2820.19 · Nature of transaction: ลูกหนี้การค้า · Audit committee opinion: พิจารณาความเหมาะสมของรายการระหว่างกันในลักษณะการแบ่งค่าใช้จ่ายที่เกิดขึ้นระหว่างบริษัทและกิจการที่เกี่ยวข้อง โดยเห็นว่า การแบ่งค่าใช้จ่ายดังกล่าวมีวัตถุประสงค์เพื่อจัดสรรต้นทุนที่เกิดขึ้นจากการใช้ทรัพยากรหรือบริการร่วมกัน เช่น ค่าใช้จ่ายด้านการบริหารจัดการ ค่าใช้จ่ายด้านระบบสารสนเทศ ค่าใช้จ่ายด้านสถานที่ และค่าใช้จ่ายสนับสนุนอื่น ๆ ให้แก่หน่วยงานที่เกี่ยวข้องอย่างเหมาะสม · As of year before yesteryear: 3121.99 · 36819.06 · Necessity: บริษัทมีความจำเป็นต้องเรียกเก็บค่าใช้จ่ายสาธารณูปโภค เช่น ค่าไฟฟ้า ค่าน้ำประปา และค่าขยะ จากแต่ละบริษัทภายในโครงการเดียวกัน โดยจัดสรรค่าใช้จ่ายตามการใช้จริงของแต่ละบริษัท เพื่อให้การแบ่งค่าใช้จ่ายเป็นไปอย่างเป็นธรรมและสอดคล้องกับหลักความรับผิดชอบในการใช้ทรัพยากรร่วมกัน ทั้งนี้เป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสมในการบริหารจัดการทรัพยากรและค่าใช้จ่ายของโครงการ · Description: ค่าไฟฟ้า ค่าน้ำประปา และค่าขยะ · As of yesteryear: 37947.55 · Nature of transaction: รายได้อื่น ๆ · Audit committee opinion: การเรียกเก็บค่าใช้จ่ายสาธารณูปโภค ได้แก่ ค่าไฟฟ้า ค่าน้ำประปา และค่าขยะ โดยจัดสรรตามการใช้จริงของแต่ละบริษัทภายในโครงการเดียวกัน เป็นแนวปฏิบัติที่เหมาะสมและสมเหตุสมผล การจัดสรรค่าใช้จ่ายดังกล่าวช่วยให้ทุกบริษัทรับผิดชอบค่าใช้จ่ายตามส่วนที่ใช้จริง ส่งเสริมความโปร่งใส และสอดคล้องกับหลักการกำกับดูแลกิจการที่ดี · As of year before yesteryear: 39435.03 |
| 424074.95 · Necessity: บริษัทมีความจำเป็นในการเรียกเก็บค่านายหน้าจากการส่งสินค้าไปยังต่างประเทศ ทั้งนี้ยังอยู่ในระหว่างรอให้ถึงเงื่อนไขการรับชำระตามสัญญา การเรียกเก็บค่านายหน้าก่อนถึงเงื่อนไขดังกล่าวเป็นแนวปฏิบัติที่เหมาะสมและสมเหตุสมผล เพื่อให้การบริหารจัดการค่าใช้จ่ายและรายได้สอดคล้องกับหลักการบัญชีและการกำกับดูแลกิจการที่ดี · Description: เป็นรายได้ค่านายหน้าจากการส่งออกสินค้าไปยังต่างประทศ 4% · As of yesteryear: 313269.03 · Nature of transaction: ลูกหนี้การค้า · Audit committee opinion: การเรียกเก็บค่านายหน้าจากการส่งสินค้าไปยังต่างประเทศ แม้จะยังไม่ถึงเงื่อนไขการรับชำระตามสัญญา เป็นแนวปฏิบัติที่เหมาะสมและสมเหตุสมผล เนื่องจากช่วยให้บริษัทสามารถบริหารจัดการรายได้และค่าใช้จ่ายได้อย่างเป็นระบบ สอดคล้องกับหลักการบัญชีและหลักการกำกับดูแลกิจการที่ดี · As of year before yesteryear: 176851.6 · 52963228.25 · Necessity: บริษัทมีความจำเป็นในการซื้อสินค้าระหว่างกันภายในเครือ โดยมีเงื่อนไขการชำระเงินภายใน 90 วัน การกำหนดเงื่อนไขดังกล่าวเป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม เนื่องจากช่วยให้การบริหารสภาพคล่องของแต่ละบริษัทเป็นไปอย่างมีประสิทธิภาพ และสอดคล้องกับหลักการบัญชีและหลักการกำกับดูแลกิจการที่ · Description: เจ้าหนี้การค้าของบริษัทเป็นรายการที่เกิดจากการซื้อสินค้าหรือรับบริการจากคู่สัญญา โดยมีเงื่อนไขการชำระเงินภายใน 90 วันหลังจากได้รับสินค้า หรือบริการ ทั้งนี้ การชำระเงินจะต้องเป็นไปตามข้อตกลงและเงื่อนไขที่ตกลงกันระหว่างผู้ซื้อและผู้ขายอย่างเคร่งครัด การปฏิบัติตามเงื่อนไขดังกล่าวเป็นแนวทางที่สมเหตุสมผลและเหมาะสม เพื่อให้การบริหารสภาพคล่องและการบันทึกบัญชีเป็นไปอย่างถูกต้องและโปร่งใส · As of yesteryear: 47468698.51 · Nature of transaction: เจ้าหนี้การค้า · Audit committee opinion: รายละเอียดเจ้าหนี้การค้าที่มีเงื่อนไขการชำระเงินภายใน 90 วัน เป็นแนวปฏิบัติที่เหมาะสมและสมเหตุสมผล เนื่องจากสอดคล้องกับข้อตกลงระหว่างผู้ซื้อและผู้ขาย ช่วยให้การบริหารสภาพคล่อง การจัดทำบัญชี และการควบคุมภายในของบริษัทดำเนินไปอย่างเป็นระบบ โปร่งใส และสอดคล้องกับหลักการกำกับดูแลกิจการที่ดี · As of year before yesteryear: 43730624.14 · 264044801.17 · Necessity: การซื้อสินค้าของบริษัทมีความจำเป็นเพื่อให้มีสินค้าคงคลังเพียงพอต่อการตอบสนองความต้องการของตลาดและลูกค้าอย่างต่อเนื่อง ทั้งนี้ การจัดซื้อสินค้าจะต้องพิจารณาอย่างสมเหตุสมผล โดยคำนึงถึงปริมาณความต้องการ ราคา และคุณภาพของสินค้า เพื่อให้การจัดซื้อมีความคุ้มค่าและสนับสนุนการสร้างผลกำไรของบริษัทอย่างมีประสิทธิภาพ · Description: บริษัทดำเนินการสั่งซื้อสินค้าจากผู้ผลิตหรือโรงงาน โดยกำหนดเงื่อนไขต่างๆ อย่างชัดเจน เช่น จำนวนสินค้า ราคา คุณภาพ และระยะเวลาการส่งมอบ การดำเนินการตามเงื่อนไขดังกล่าวมีวัตถุประสงค์เพื่อให้สินค้าถูกจัดส่งตรงตามความต้องการของบริษัท สามารถบริหารจัดการสินค้าคงคลังได้อย่างเหมาะสม และนำไปจำหน่ายต่อได้ตามแผนธุรกิจ ส่งผลให้การดำเนินงานเป็นไปอย่างมีประสิทธิภาพ โปร่งใส และสนับสนุนผลกำไรของบริษัทอย่างต่อเนื่อง · As of yesteryear: 206377123.3 · Nature of transaction: ซื้อสินค้า · Audit committee opinion: คณะกรรมการตรวจสอบมีความเห็นว่า กระบวนการซื้อสินค้าของบริษัทเป็นไปอย่างมีระบบ มีการกำหนดเงื่อนไขที่ชัดเจนทั้งในด้านจำนวน ราคา คุณภาพ และระยะเวลาการส่งมอบ การปฏิบัติตามกระบวนการดังกล่าวเป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม ช่วยให้สินค้าถูกจัดส่งตรงตามความต้องการของบริษัท สามารถบริหารจัดการสินค้าคงคลังได้อย่างมีประสิทธิภาพ และสอดคล้องกับหลักการกำกับดูแลกิจการที่ดี · As of year before yesteryear: 216708423.94 · 2123161.99 · Necessity: การจัดเก็บค่านายหน้าที่เกิดจากการส่งสินค้าไปขายต่างประเทศของบริษัท โดยค่านายหน้าดังกล่าวเป็นค่าตอบแทนสำหรับบริการด้านการตลาด การประสานงาน และการดำเนินงานที่เกี่ยวข้องกับการส่งออกสินค้าไปยังตลาดต่างประเทศมีความจำเป็นเพื่อให้บริษัทสามารถบริหารจัดการต้นทุนและค่าใช้จ่ายที่เกี่ยวข้องกับการส่งออกได้อย่างเหมาะสม และเป็นการสะท้อนต้นทุนที่เกิดขึ้นจริงจากการดำเนินธุรกิจระหว่างประเทศ ทั้งนี้ การเรียกเก็บค่านายหน้าดังกล่าวถือเป็นแนวปฏิบัติที่สมเหตุสมผล เนื่องจากช่วยให้บริษัทสามารถควบคุมต้นทุน สร้างความโปร่งใสในการบริหารการเงิน และสนับสนุนการดำเนินธุรกิจอย่างมีประสิทธิภาพและสอดคล้องกับหลักการบัญชีและหลักการกำกับดูแลกิจการที่ดี · Description: บริษัทมีรายได้จากค่านายหน้าการส่งสินค้าไปขายยังต่างประเทศ คิดเป็นอัตรา 4% ของมูลค่าการขาย ซึ่งค่านายหน้าดังกล่าวเป็นค่าตอบแทนสำหรับการประสานงานด้านการตลาด การขาย และการดำเนินงานที่เกี่ยวข้องกับการส่งออกสินค้าไปยังตลาดต่างประเทศ การเรียกเก็บค่านายหน้าดังกล่าวเป็นแนวปฏิบัติที่เหมาะสมและสมเหตุสมผล เนื่องจากสะท้อนต้นทุนและค่าบริการที่เกิดขึ้นจริง สนับสนุนความโปร่งใสในการบริหารรายได้ และสอดคล้องกับหลักการบัญชีและหลักการกำกับดูแลกิจการที่ดี · As of yesteryear: 1298279.43 · Nature of transaction: รายได้ค่านายหน้า · Audit committee opinion: การจัดเก็บรายได้ค่านายหน้าจากการส่งสินค้าไปขายยังต่างประเทศในอัตรา 4% ของมูลค่าการขาย เป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม เนื่องจากสะท้อนต้นทุนและค่าบริการที่เกิดขึ้นจริงจากการดำเนินงานด้านการตลาดและการขายในต่างประเทศ การปฏิบัติในลักษณะดังกล่าวช่วยให้บริษัทบริหารรายได้อย่างโปร่งใส มีประสิทธิภาพ และสอดคล้องกับหลักการบัญชีและหลักการกำกับดูแลกิจการที่ดี · As of year before yesteryear: 408345.87 · 180000.0 · Necessity: ค่าเช่าอาคารของบริษัทมีความจำเป็นเพื่อให้บริษัทมีสถานที่ในการจัดเก็บเอกสารและดำเนินกิจกรรมที่เกี่ยวข้องอย่างเหมาะสม การกำหนดค่าเช่าอาคารพิจารณาจากทำเลที่ตั้ง ขนาดอาคาร และสภาพตลาดในพื้นที่ เพื่อให้ค่าใช้จ่ายสอดคล้องกับรายได้และการใช้งานของบริษัท การดำเนินการดังกล่าวถือเป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม ช่วยให้การบริหารจัดการทรัพยากรของบริษัทมีประสิทธิภาพ โปร่งใส และสอดคล้องกับหลักการบัญชีและหลักการกำกับดูแลกิจการที่ดี · Description: บริษัทเช่าอาคารเพื่อใช้เป็นสถานที่จัดเก็บเอกสารและดำเนินกิจกรรมที่เกี่ยวข้อง โดยมีรายละเอียดดังนี้: อัตราค่าเช่า: 60 บาทต่อ ตารางเมตร พื้นที่เช่า: 250 ตารางเมตร รวมค่าเช่า: 15,000 บาทต่อเดือน ระยะเวลาสัญญาเช่า: 1 ปี ตั้งแต่วันที่ 1 มกราคม 2568 ถึง 31 ธันวาคม 2568 · As of yesteryear: 180000.0 · Nature of transaction: ค่าเช่าอาคาร · Audit committee opinion: การเช่าอาคารของบริษัทเพื่อใช้เป็นสถานที่จัดเก็บเอกสารและดำเนินกิจกรรมที่เกี่ยวข้อง เป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม โดยอัตราค่าเช่า พื้นที่เช่า และระยะเวลาสัญญาได้พิจารณาอย่างรอบคอบตามทำเลที่ตั้ง ขนาดอาคาร และสภาพตลาดในพื้นที่ การดำเนินการดังกล่าวช่วยให้บริษัทบริหารจัดการค่าใช้จ่ายและทรัพยากรได้อย่างมีประสิทธิภาพ โปร่งใส และสอดคล้องกับหลักการบัญชีและหลักการกำกับดูแลกิจการที่ดี · As of year before yesteryear: 180000.0 |
| 103537720.0 · Necessity: บริษัทมีการลงทุนในหุ้นของ บมจ.สหพัฒนพิบูล ซึ่งเป็นบริษัทในเครือ เพื่อสร้างโอกาสในการลงทุนและเพิ่มมูลค่าทางการเงินในระยะยาว การลงทุนดังกล่าวมีความจำเป็นเพื่อสนับสนุนกลยุทธ์ทางธุรกิจของบริษัทและเสริมสร้างความแข็งแกร่งทางการเงิน การลงทุนในหุ้นดังกล่าวถือเป็นแนวปฏิบัติที่สมเหตุสมผล เนื่องจากบริษัทพิจารณาเลือกลงทุนตามกลยุทธ์ทางธุรกิจและความเสี่ยงที่สามารถรับได้ การดำเนินการดังกล่าวช่วยให้บริษัทสามารถสร้างผลตอบแทนระยะยาว เพิ่มความมั่นคงทางการเงิน และสอดคล้องกับหลักการกำกับดูแลกิจการที่ดี · Description: การถือหุ้นในตลาดหลักทรัพย์ของบริษัทถือเป็นสินทรัพย์เพื่อการลงทุน โดยมีวัตถุประสงค์เพื่อสร้างผลตอบแทนทางการเงินในระยะยาว ไม่ได้คาดหวังการหมุนเวียนเงินทุนในระยะสั้น การลงทุนดังกล่าวเป็นไปตามกลยุทธ์ทางธุรกิจของบริษัท และพิจารณาความเสี่ยงที่สามารถรับได้อย่างรอบคอบ เพื่อเพิ่มมูลค่าทางการเงินและสนับสนุนความมั่นคงทางการเงินของบริษัทอย่างยั่งยืน · As of yesteryear: 104888212.0 · Nature of transaction: สินทรัพย์ทางการเงินไม่หมุนเวียน · Audit committee opinion: คณะกรรมการตรวจสอบมีความเห็นว่า การถือหุ้นในตลาดหลักทรัพย์ของบริษัทเพื่อการลงทุนระยะยาว เป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม เนื่องจากบริษัทได้พิจารณาเลือกลงทุนตามกลยุทธ์ทางธุรกิจและความเสี่ยงที่สามารถรับได้ การดำเนินการดังกล่าวช่วยเพิ่มมูลค่าทางการเงิน สนับสนุนความมั่นคงทางการเงินของบริษัทในระยะยาว และสอดคล้องกับหลักการกำกับดูแลกิจการที่ดี · As of year before yesteryear: 111190508.0 · 4321574.4 · Necessity: เพื่อสร้างผลตอบแทนจากเงินทุนที่บริษัทมีอยู่ และช่วยสร้างรายได้เสริมจากการลงทุนในระยะยาว การลงทุนนี้ถือเป็นส่วนหนึ่งของกลยุทธ์ทางธุรกิจที่มุ่งเน้นการเพิ่มมูลค่าทางการเงิน และช่วยกระจายความเสี่ยงของบริษัท การดำเนินการดังกล่าวเป็นแนวปฏิบัติที่สมเหตุสมผล เนื่องจากบริษัทพิจารณาการลงทุนโดยคำนึงถึงความเสี่ยงที่สามารถรับได้ ผลตอบแทนที่คาดว่าจะได้รับ และความสอดคล้องกับแผนกลยุทธ์การเงินของบริษัท ทั้งนี้ช่วยให้บริษัทสามารถบริหารจัดการสินทรัพย์และสร้างความมั่นคงทางการเงินอย่างยั่งยืน และสอดคล้องกับหลักการบัญชีและหลักการกำกับดูแลกิจการที่ดี · Description: บริษัทได้รับเงินปันผลจากการถือหุ้นใน บมจ.สหพัฒนพิบูล ดังนี้: ครั้งที่ 1: อัตราเงินปันผล 1.60 บาทต่อหุ้น ครั้งที่ 2: อัตราเงินปันผล 0.80 บาทต่อหุ้น การรับเงินปันผลดังกล่าวเป็นผลตอบแทนจากการลงทุนในหุ้นของบริษัทในเครือ โดยช่วยสร้างรายได้เสริมและเพิ่มผลตอบแทนทางการเงินให้กับบริษัทในระยะยาว การดำเนินการดังกล่าวถือเป็นแนวปฏิบัติที่สมเหตุสมผลและสอดคล้องกับกลยุทธ์การลงทุนของบริษัท · As of yesteryear: 3961443.2 · Nature of transaction: รายได้เงินปันผล · Audit committee opinion: การรับเงินปันผลจากการถือหุ้นใน บมจ.สหพัฒนพิบูล จำนวน 2 ครั้ง ในอัตราครั้งที่ 1 จำนวน 1.60 บาทต่อหุ้น และครั้งที่ 2 จำนวน 0.80 บาทต่อหุ้น เป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม เนื่องจากการรับเงินปันผลดังกล่าวช่วยเพิ่มมูลค่าทางการเงินให้แก่บริษัท สนับสนุนรายได้เสริม และเสริมความแข็งแกร่งทางการเงินของบริษัทในระยะยาว นอกจากนี้ การดำเนินการดังกล่าวสอดคล้องกับกลยุทธ์การลงทุนของบริษัท และเป็นไปตามหลักการกำกับดูแลกิจการที่ดี · As of year before yesteryear: 2881049.6 · 2079008.0 · Necessity: เพื่อเป็นสำนักงานใหญ่ที่มีทำเลทำเลที่สะดวก ขนาดที่เหมาะสม และค่าใช้จ่ายที่ไม่เกินความสามารถ เพื่อให้บริษัทสามารถดำเนินธุรกิจได้อย่างมีประสิทธิภาพและยั่งยืน. · Description: บริษัทเช่าอาคารเพื่อใช้เป็นสำนักงานใหญ่สำหรับดำเนินกิจกรรมด้านบริหารจัดการเอกสาร การประสานงานภายใน และการติดต่อกับลูกค้าและคู่สัญญา โดยมีรายละเอียดดังนี้: อัตราค่าเช่า: 172,800 บาทต่อเดือน ระยะเวลาสัญญาเช่า: 1 ปี ระยะเวลาสัญญา: ตั้งแต่วันที่ 1 มกราคม 2568 ถึง 31 ธันวาคม 2568 เงื่อนไขค่าเช่า: ราคาค่าเช่าเป็นไปตามข้อตกลงระหว่างบริษัทกับผู้ให้เช่า การจัดทำสัญญาเช่าดังกล่าวเป็นไปตามแนวปฏิบัติที่สมเหตุสมผล โดยคำนึงถึงทำเลที่ตั้ง ขนาดอาคาร และสภาพตลาดในพื้นที่ เพื่อให้ค่าใช้จ่ายสอดคล้องกับรายได้และการใช้งานของบริษัท สนับสนุนการดำเนินงานอย่างมีประสิทธิภาพ โปร่งใส และสอดคล้องกับหลักการบัญชีและหลักการกำกับดูแลกิจการที่ดี · As of yesteryear: 2073600.0 · Nature of transaction: ค่าเช่าสำนักงาน บริษัทมีความจำเป็นต้องเช่าสำนักงานเพื่อใช้เป็นสถานที่ดำเนินงานหลัก รวมถึงบริหารจัดการเอกสาร การประสานงานภายใน และการติดต่อกับลูกค้าและคู่สัญญา การเช่าสำนักงานเป็นแนวปฏิบัติที่สมเหตุสมผล โดยพิจารณาจากทำเลที่ตั้ง ขนาดอาคาร และสภาพตลาดในพื้นที่ เพื่อให้ค่าใช้จ่ายสอดคล้องกับรายได้และการใช้งานของบริษัท ค่าน้ำดื่มสำหรับการประชุมและรับรองแขก ค่าน้ำดื่มสำหรับการประชุมและรับรองแขกผู้มาติดต่อมีความจำเป็นเพื่ออำนวยความสะดวกและสร้างความเหมาะสมในการดำเนินธุรกิจ ทั้งนี้ การจัดเตรียมค่าน้ำดื่มถือเป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม ช่วยสนับสนุนภาพลักษณ์ที่ดีของบริษัท และสร้างความสะดวกในการดำเนินงานด้านการประชุมและการติดต่อธุรกิจอย่างมีประสิทธิภาพ · Audit committee opinion: การเช่าสำนักงานใหญ่ของบริษัทเป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม เนื่องจากช่วยสนับสนุนการดำเนินงานหลักของบริษัท และอัตราค่าเช่า เงื่อนไข และระยะเวลาเช่าอยู่ในระดับที่สอดคล้องกับตลาดและการใช้งานจริง · As of year before yesteryear: 1843200.0 |
| 12181091.6 · Necessity: บริษัทมีการลงทุนในหลักทรัพย์กลุ่ม IT ในตลาดหลักทรัพย์ เพื่อสร้างโอกาสในการลงทุนและเพิ่มมูลค่าทางการเงินในระยะยาว การลงทุนดังกล่าวมีความจำเป็นเพื่อสนับสนุนกลยุทธ์ทางธุรกิจของบริษัท และเสริมสร้างความแข็งแกร่งทางการเงิน การลงทุนในหลักทรัพย์ดังกล่าวถือเป็นแนวปฏิบัติที่สมเหตุสมผล เนื่องจากบริษัทได้พิจารณาการลงทุนตามกลยุทธ์ทางธุรกิจ ความเสี่ยงที่สามารถรับได้ และผลตอบแทนที่คาดว่าจะได้รับ การดำเนินการดังกล่าวช่วยให้บริษัทสามารถสร้างผลตอบแทนระยะยาว เพิ่มมูลค่าทางการเงิน และสอดคล้องกับหลักการกำกับดูแลกิจการที่ดี · Description: บริษัทได้ลงทุนในหุ้นสามัญของบริษัทในกลุ่ม IT โดยมีรายละเอียดดังนี้: จำนวนหุ้น: 3,541,015 หุ้น มูลค่าหุ้นละ: 1 บาท มูลค่ารวมตามราคาทุน: 3,541,015 บาท การลงทุนในหุ้นดังกล่าวเป็นไปตามกลยุทธ์การลงทุนของบริษัท เพื่อสร้างโอกาสในการลงทุนและเพิ่มมูลค่าทางการเงินในระยะยาว การดำเนินการดังกล่าวถือเป็นแนวปฏิบัติที่สมเหตุสมผล สอดคล้องกับความเสี่ยงที่บริษัทสามารถรับได้ และสนับสนุนความมั่นคงทางการเงินในระยะยาว · As of yesteryear: 15792926.9 · Nature of transaction: สินทรัพย์ทางการเงินไม่หมุนเวียน · Audit committee opinion: การลงทุนในหุ้นสามัญจำนวน 3,541,015 หุ้น มูลค่าหุ้นละ 1 บาท รวมเป็นเงิน 3,541,015 บาท เป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม เนื่องจากการลงทุนดังกล่าวสอดคล้องกับกลยุทธ์ทางธุรกิจของบริษัท มีวัตถุประสงค์เพื่อสร้างโอกาสในการลงทุนและเพิ่มมูลค่าทางการเงินในระยะยาว ทั้งนี้บริษัทได้พิจารณาความเสี่ยงและผลตอบแทนที่คาดว่าจะได้รับอย่างรอบคอบ การดำเนินการดังกล่าวช่วยเสริมสร้างความมั่นคงทางการเงินและสอดคล้องกับหลักการกำกับดูแลกิจการที่ดี · As of year before yesteryear: 10623045.0 · 956074.05 · Necessity: เพื่อสร้างผลตอบแทนจากเงินทุนของบริษัท และเป็นแหล่งรายได้เสริมจากการลงทุนในระยะยาว การดำเนินการดังกล่าวเป็นส่วนหนึ่งของกลยุทธ์การบริหารเงินลงทุน เพื่อเพิ่มมูลค่าทางการเงินและกระจายความเสี่ยงของบริษัท ทั้งนี้ การลงทุนได้รับการพิจารณาอย่างรอบคอบ โดยคำนึงถึงปัจจัยด้านผลตอบแทนที่คาดว่าจะได้รับ ระดับความเสี่ยงที่ยอมรับได้ และความสอดคล้องกับนโยบายการลงทุนของบริษัท การดำเนินการดังกล่าวจึงถือเป็นแนวปฏิบัติที่สมเหตุสมผล เหมาะสม และสอดคล้องกับหลักการบัญชีและหลักการกำกับดูแลกิจการที่ดี · Description: บริษัทได้รับเงินปันผลจากการลงทุนในหลักทรัพย์ จำนวน 2 ครั้ง โดยมีรายละเอียดดังนี้: ครั้งที่ 1: อัตราเงินปันผล 0.19 บาทต่อหุ้น ครั้งที่ 2: อัตราเงินปันผล 0.08 บาทต่อหุ้น การรับเงินปันผลดังกล่าวเป็นผลตอบแทนจากการลงทุนของบริษัท ซึ่งช่วยสร้างรายได้เสริมและเพิ่มผลตอบแทนทางการเงินในระยะยาว ทั้งนี้ การดำเนินการดังกล่าวสอดคล้องกับนโยบายการลงทุนของบริษัท และหลักการกำกับดูแลกิจการที่ดี · As of yesteryear: 601972.55 · Nature of transaction: รายได้เงินปันผล · Audit committee opinion: การรับเงินปันผลจากการลงทุนของบริษัทจำนวน 2 ครั้ง ในอัตราครั้งที่ 1 จำนวน 0.19 บาทต่อหุ้น และครั้งที่ 2 จำนวน 0.08 บาทต่อหุ้น เป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม เนื่องจากเป็นผลตอบแทนจากการลงทุนที่ช่วยเพิ่มรายได้และเสริมสร้างความแข็งแกร่งทางการเงินของบริษัท ทั้งนี้ การดำเนินการดังกล่าวสอดคล้องกับนโยบายการลงทุน และเป็นไปตามหลักการกำกับดูแลกิจการที่ดี · As of year before yesteryear: 0.0 · 42428.97 · Necessity: คอมพิวเตอร์เป็นอุปกรณ์ที่มีความจำเป็นต่อการดำเนินงานของบริษัท เนื่องจากช่วยเพิ่มประสิทธิภาพในการปฏิบัติงาน การจัดการข้อมูล และการสื่อสารภายในองค์กรให้เป็นไปอย่างรวดเร็วและถูกต้อง ในกรณีที่อุปกรณ์คอมพิวเตอร์เดิมมีสภาพเสื่อมประสิทธิภาพ ทำงานล่าช้า หรือไม่สามารถรองรับระบบงานและเทคโนโลยีใหม่ได้ การปรับปรุง อัปเกรด หรือจัดซื้ออุปกรณ์ใหม่จึงเป็นแนวปฏิบัติที่เหมาะสมและสมเหตุสมผล ทั้งนี้ เพื่อให้การดำเนินงานของบริษัทเป็นไปอย่างต่อเนื่อง มีประสิทธิภาพ และสอดคล้องกับความต้องการทางธุรกิจที่เปลี่ยนแปลงไป การดำเนินการดังกล่าวยังช่วยเพิ่มประสิทธิภาพในการทำงาน ลดความเสี่ยงจากความล่าช้าหรือความผิดพลาดของระบบ และสอดคล้องกับหลักการบัญชีและหลักการกำกับดูแลกิจการที่ดี · Description: เครื่องคอมพิวเตอร์และอุปกรณ์ · As of yesteryear: 57584.08 · Nature of transaction: รายการเครื่องใช้สำนักงานและอุปกรณ์คอมพิวเตอร์เป็นทรัพยากรที่จำเป็นต่อการดำเนินงานของบริษัท เพื่อสนับสนุนการปฏิบัติงานด้านบริหาร การจัดเก็บข้อมูล การสื่อสาร และการดำเนินงานด้านเทคโนโลยีสารสนเทศให้เป็นไปอย่างมีประสิทธิภาพ การจัดซื้อเครื่องใช้สำนักงานและอุปกรณ์คอมพิวเตอร์ดังกล่าวพิจารณาจากความจำเป็นในการใช้งาน ความเหมาะสมด้านราคา คุณภาพ และประสิทธิภาพของอุปกรณ์ เพื่อให้สอดคล้องกับลักษณะการใช้งานและงบประมาณของบริษัท การดำเนินการดังกล่าวถือเป็นแนวปฏิบัติที่สมเหตุสมผล ช่วยเพิ่มประสิทธิภาพในการดำเนินงาน และสอดคล้องกับหลักการบัญชีและหลักการกำกับดูแลกิจการที่ดี · Audit committee opinion: การจัดซื้อหรือปรับปรุงอุปกรณ์คอมพิวเตอร์เป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม เนื่องจากช่วยเพิ่มประสิทธิภาพในการดำเนินงานและรองรับการใช้งานที่เปลี่ยนแปลงไปของบริษัท · As of year before yesteryear: 50871.03 |
| 25185600.0 · Necessity: การลงทุนในหุ้นดังกล่าวมีความจำเป็นเพื่อสร้างโอกาสในการลงทุนและเพิ่มมูลค่าทางการเงินของบริษัทในระยะยาว โดยเป็นส่วนหนึ่งของกลยุทธ์การบริหารเงินลงทุนเพื่อให้เกิดผลตอบแทนที่เหมาะสม ทั้งนี้ บริษัทได้พิจารณาการลงทุนโดยคำนึงถึงความสอดคล้องกับกลยุทธ์ทางธุรกิจ ระดับความเสี่ยงที่สามารถรับได้ รวมถึงผลตอบแทนที่คาดว่าจะได้รับอย่างรอบคอบ การดำเนินการดังกล่าวจึงถือเป็นแนวปฏิบัติที่สมเหตุสมผล ช่วยกระจายความเสี่ยงของการลงทุน เพิ่มความมั่นคงทางการเงิน และสอดคล้องกับหลักการกำกับดูแลกิจการที่ดี · Description: บริษัทได้ลงทุนในหุ้นสามัญของ บริษัท สหพัฒนาอินเตอร์โฮลดิ้ง จำกัด (มหาชน) ซึ่งเป็นบริษัทในกลุ่มเครือสหพัฒน์ โดยมีรายละเอียดดังนี้: บริษัทได้ซื้อหุ้นสามัญจำนวน 422,400 หุ้น คิดเป็นมูลค่าราคาทุนรวม 4,795,400 บาท ต่อมาบริษัทได้รับหุ้นปันผลจำนวน 211,200 หุ้น ส่งผลให้บริษัทถือหุ้นรวมทั้งสิ้น 633,600 หุ้น โดยมูลค่าราคาทุนรวมของเงินลงทุนยังคงเท่าเดิมที่ 4,795,400 บาท การลงทุนดังกล่าวเป็นไปตามกลยุทธ์การลงทุนของบริษัท เพื่อสร้างโอกาสในการรับผลตอบแทนในระยะยาว และเสริมสร้างความแข็งแกร่งทางการเงิน โดยการลงทุนในบริษัทที่อยู่ในกลุ่มเครือเดียวกันยังช่วยสนับสนุนความสัมพันธ์ทางธุรกิจ และสร้างความมั่นคงในการดำเนินงานของบริษัทในระยะยาว · As of yesteryear: 26188800.0 · Nature of transaction: สินทรัพย์ทางการเงินไม่หมุนเวียน · Audit committee opinion: การลงทุนในหุ้นดังกล่าวเป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม เนื่องจากสอดคล้องกับกลยุทธ์ทางธุรกิจของบริษัท โดยได้มีการพิจารณาความเสี่ยงและผลตอบแทนที่คาดว่าจะได้รับอย่างรอบคอบ การดำเนินการดังกล่าวช่วยเพิ่มโอกาสในการสร้างมูลค่าทางการเงินในระยะยาว เสริมสร้างความมั่นคงทางการเงิน และสอดคล้องกับหลักการกำกับดูแลกิจการที่ดี · As of year before yesteryear: 29356800.0 · 211200.0 · Necessity: เพื่อสร้างผลตอบแทนจากเงินลงทุนของบริษัท โดยเฉพาะในรูปของเงินปันผล ซึ่งเป็นแหล่งรายได้เสริมที่ช่วยเพิ่มกระแสเงินสดและเสริมสร้างฐานะทางการเงินของบริษัทในระยะยาว ทั้งนี้ บริษัทได้พิจารณาการลงทุนโดยคำนึงถึงความเหมาะสมของผลตอบแทน ความเสี่ยงที่สามารถรับได้ และความสอดคล้องกับนโยบายและกลยุทธ์การลงทุนของบริษัท การดำเนินการดังกล่าวจึงถือเป็นแนวปฏิบัติที่สมเหตุสมผล ช่วยเพิ่มมูลค่าทางการเงิน และสอดคล้องกับหลักการกำกับดูแลกิจการที่ดี · Description: บริษัทได้รับเงินปันผลจากการลงทุนในหลักทรัพย์ จำนวน 2 ครั้ง โดยมีรายละเอียดดังนี้: ครั้งที่ 1: อัตราเงินปันผล 0.20 บาทต่อหุ้น ครั้งที่ 2: อัตราเงินปันผล 0.20 บาทต่อหุ้น การรับเงินปันผลดังกล่าวเป็นผลตอบแทนจากการลงทุนของบริษัท ซึ่งช่วยสร้างรายได้เสริมและเพิ่มกระแสเงินสดให้แก่บริษัท ทั้งนี้ การดำเนินการดังกล่าวสอดคล้องกับนโยบายการลงทุน และสนับสนุนความมั่นคงทางการเงินของบริษัทในระยะยาว · As of yesteryear: 337920.0 · Nature of transaction: รายได้เงินปันผล · Audit committee opinion: การรับเงินปันผลจากการลงทุนของบริษัทจำนวน 2 ครั้ง ในอัตราหุ้นละ 0.20 บาทต่อหุ้น เป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม เนื่องจากเป็นผลตอบแทนจากการลงทุนที่ช่วยสร้างรายได้เสริมและเพิ่มกระแสเงินสดให้แก่บริษัท ทั้งนี้ การดำเนินการดังกล่าวสอดคล้องกับนโยบายการลงทุน มีความโปร่งใส สามารถตรวจสอบได้ และเป็นไปตามหลักการกำกับดูแลกิจการที่ดี · As of year before yesteryear: 337920.0 · 720000.0 · Necessity: การเข้าร่วมจัดกิจกรรมงานขายนอกสถานที่ร่วมกับบริษัทในเครือสหพัฒน์ฯ มีความจำเป็นเพื่อส่งเสริมการจำหน่ายสินค้า ขยายฐานลูกค้า และสร้างการรับรู้แบรนด์ของบริษัทในวงกว้าง กิจกรรมดังกล่าวเป็นงานประจำปีที่มีการดำเนินการมาอย่างต่อเนื่องและเป็นแนวปฏิบัติที่ยึดถือกันในกลุ่มบริษัทในเครือ โดยช่วยเสริมสร้างความร่วมมือทางธุรกิจ และเพิ่มโอกาสทางการตลาดอย่างมีประสิทธิภาพ ทั้งนี้ การดำเนินการดังกล่าวถือเป็นแนวปฏิบัติที่สมเหตุสมผล เนื่องจากสอดคล้องกับกลยุทธ์ด้านการตลาดและการขายของบริษัท และสนับสนุนการเติบโตของรายได้ในระยะยาว ตลอดจนสอดคล้องกับหลักการกำกับดูแลกิจการที่ดี · Description: บริษัทมีค่าใช้จ่ายในการเช่าสถานที่สำหรับการจัดกิจกรรมงานขายนอกสถานที่ โดยค่าใช้จ่ายดังกล่าวครอบคลุมค่าบริการพื้นที่จัดงาน ค่าสาธารณูปโภคที่เกี่ยวข้อง และสิ่งอำนวยความสะดวกที่จำเป็นสำหรับการดำเนินกิจกรรม การกำหนดอัตราค่าบริการเป็นไปตามข้อตกลงกับผู้ให้บริการสถานที่ โดยพิจารณาจากขนาดพื้นที่ ระยะเวลาการใช้งาน ทำเลที่ตั้ง และสภาพตลาดในช่วงเวลานั้น เพื่อให้ค่าใช้จ่ายมีความเหมาะสม สอดคล้องกับประโยชน์ที่บริษัทได้รับ และสนับสนุนการดำเนินกิจกรรมทางการตลาดให้เป็นไปอย่างมีประสิทธิภาพ · As of yesteryear: 800000.0 · Nature of transaction: ค่าใช้จ่ายในการขาย · Audit committee opinion: ค่าใช้จ่ายในการเช่าสถานที่สำหรับการจัดกิจกรรมงานขายนอกสถานที่ของบริษัทเป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม เนื่องจากเป็นค่าใช้จ่ายที่จำเป็นในการสนับสนุนกิจกรรมทางการตลาดและการขาย โดยอัตราค่าบริการเป็นไปตามข้อตกลงและสอดคล้องกับสภาพตลาด รวมถึงประโยชน์ที่บริษัทได้รับจากการจัดกิจกรรมดังกล่าว ทั้งนี้ การดำเนินการเป็นไปอย่างโปร่งใส และสอดคล้องกับหลักการกำกับดูแลกิจการที่ดี · As of year before yesteryear: 960000.0 |
| 1310612.62 · Necessity: เพื่อสร้างโอกาสในการลงทุนและเพิ่มมูลค่าทางการเงินระยะยาว โดยการลงทุนในหุ้นควรสมเหตุสมผลตามกลยุทธ์ทางธุรกิจและความเสี่ยงที่สามารถรับได้. · Description: หุ้นสามัญ เป็นหลักทรัพย์ที่ไม่อยู่ในความต้องการตลาด บันทึกราคายุติธรรม ตามมูลค่าทางบัญชี · As of yesteryear: 1313912.4 · Nature of transaction: สินทรัพย์ทางการเงินไม่หมุนเวียนอื่น · Audit committee opinion: บริษัทเงินลงทุนนอกตลาดหลักทรัพย์ที่ไม่มีอัตราผลตอบแทนจากการลงทุนควรพิจารณาเพิ่มช่องทางการสร้างผลตอบแทน หรือการปรับกลยุทธ์การลงทุน · As of year before yesteryear: 1310612.62 |
| 0.0 · Necessity: เพื่อสร้างโอกาสในการลงทุนและเพิ่มมูลค่าทางการเงินระยะยาว โดยการลงทุนในหุ้นควรสมเหตุสมผลตามกลยุทธ์ทางธุรกิจและความเสี่ยงที่สามารถรับได้. · Description: หุ้นสามัญที่เป็นหลักทรัพย์ไม่อยู่ในความต้องการตลาด · As of yesteryear: 0.0 · Nature of transaction: สินทรัพย์ทางการเงินไม่หมุนเวียน · Audit committee opinion: บริษัทเงินลงทุนนอกตลาดหลักทรัพย์ที่ไม่มีอัตราผลตอบแทนจากการลงทุนควรพิจารณาเพิ่มช่องทางการสร้างผลตอบแทน หรือการปรับกลยุทธ์การลงทุน · As of year before yesteryear: 0.0 |
| 145763.0 · Necessity: การว่าจ้างผู้ให้บริการจัดส่งสินค้ามีความจำเป็นเพื่อรองรับการกระจายสินค้าไปยังห้างสรรพสินค้าในเขตกรุงเทพมหานครและต่างจังหวัด เนื่องจากยานพาหนะของบริษัทมีไม่เพียงพอต่อปริมาณงานและพื้นที่ให้บริการที่ครอบคลุม การดำเนินการดังกล่าวถือเป็นแนวปฏิบัติที่สมเหตุสมผล เนื่องจากช่วยให้การจัดส่งสินค้าเป็นไปอย่างมีประสิทธิภาพ รวดเร็ว และตรงต่อเวลา อีกทั้งยังช่วยลดภาระการลงทุนในทรัพย์สินและค่าใช้จ่ายในการบริหารจัดการด้านโลจิสติกส์ของบริษัท ทั้งนี้ การกำหนดอัตราค่าบริการเป็นไปตามสภาพตลาดและลักษณะพื้นที่ให้บริการ ซึ่งสอดคล้องกับประโยชน์ที่บริษัทได้รับ และเป็นไปตามหลักการกำกับดูแลกิจการที่ดี · Description: บริษัทได้ว่าจ้างบริษัท ไทเกอร์ ดิสทริบิวชั่น แอนด์ โลจิสติกส์ จำกัด เพื่อให้บริการจัดส่งสินค้าให้แก่ลูกค้า โดยกำหนดอัตราค่าบริการตามพื้นที่ ดังนี้: เขตกรุงเทพมหานคร: อัตราค่าบริการ 50 บาทต่อกล่อง ต่างจังหวัด: อัตราค่าบริการ 75 บาทต่อกล่อง การกำหนดอัตราค่าบริการดังกล่าวเป็นไปตามข้อตกลงระหว่างบริษัทกับผู้ให้บริการ โดยพิจารณาจากระยะทาง พื้นที่ให้บริการ และสภาพตลาด เพื่อให้ค่าใช้จ่ายมีความเหมาะสม สอดคล้องกับปริมาณงานและประโยชน์ที่บริษัทได้รับ ทั้งนี้ การดำเนินการดังกล่าวช่วยสนับสนุนการกระจายสินค้าให้เป็นไปอย่างมีประสิทธิภาพและตรงต่อเวลา · As of yesteryear: 162679.0 · Nature of transaction: ค่าใช้จ่ายในการขาย · Audit committee opinion: คณะกรรมการตรวจสอบภายในมีความเห็นว่า การว่าจ้างผู้ให้บริการจัดส่งสินค้าเป็นแนวปฏิบัติที่สมเหตุสมผลและเหมาะสม เนื่องจากช่วยรองรับการกระจายสินค้าไปยังห้างสรรพสินค้าในเขตกรุงเทพมหานครและต่างจังหวัดได้อย่างมีประสิทธิภาพ ภายใต้ข้อจำกัดด้านยานพาหนะของบริษัท ทั้งนี้ อัตราค่าบริการและเงื่อนไขการว่าจ้างเป็นไปตามข้อตกลงและสอดคล้องกับสภาพตลาด ช่วยให้บริษัทสามารถควบคุมต้นทุนและบริหารจัดการด้านโลจิสติกส์ได้อย่างมีประสิทธิภาพ โปร่งใส และเป็นไปตามหลักการกำกับดูแลกิจการที่ดี · As of year before yesteryear: 311741.0 |